Alerta Seguros y Reaseguros - septiembre 2026
Para mayor información, contactar a:


Temas

Resolución SBS No. 02260-2026: nuevo Reglamento de Seguros Paramétricos
La Superintendencia de Banca, Seguros y AFP (SBS) aprobó el primer Reglamento de Seguros Paramétricos del Perú. La nueva regulación establece las condiciones para diseñar, comercializar y gestionar esta modalidad de seguro, cuyo pago se activa cuando un parámetro objetivo alcanza o supera el umbral previsto en la póliza, sin necesidad de cuantificar directamente el daño o la pérdida sufrida.
Esta modalidad busca ampliar las alternativas de protección frente a fenómenos naturales y facilitar una respuesta más ágil ante eventos de gran magnitud, sin requerir la evaluación previa de los daños efectivamente sufridos.
La Resolución entró en vigencia el 13 de septiembre de 2026 y también modifica el Reglamento de Comercialización de Productos de Seguros y el Reglamento de Auditoría Interna. Las empresas cuentan con 180 días calendario desde su entrada en vigencia para adecuar los modelos de pólizas paramétricas inscritos con anterioridad (cuando corresponda).
¿Qué caracteriza a un seguro paramétrico?
- Activación objetiva: El pago depende de que la magnitud o intensidad de un fenómeno natural, medida mediante un parámetro independiente y verificable, alcance o supere el umbral pactado.
- Pago no indemnizatorio: La suma asegurada se determina conforme a la estructura prevista en la póliza y no depende de la cuantificación directa de la pérdida efectivamente sufrida.
- Cobertura acotada: Solo comprende riesgos derivados de fenómenos naturales, incluidos los meteorológicos, climatológicos, geológicos, geofísicos, oceanográficos u otros que produzcan afectaciones ambientales.
- Sin participación económica del asegurado: No se aplican deducibles, franquicias, coaseguros ni copagos que reduzcan el pago de la suma asegurada.
Principales disposiciones
- Interés asegurable: Debe existir y ser verificado por la empresa antes de contratar. El costo de esa verificación no puede trasladarse al contratante o asegurado mediante cargos adicionales a la prima.
- Fuentes de datos independientes: La póliza debe identificar una agencia proveedora de datos primaria y otra secundaria, ambas externas a la aseguradora y con reconocimiento técnico. La fuente secundaria solo puede utilizarse cuando la primaria esté impedida de publicar la información necesaria.
- Agente de cálculo: Puede ser una unidad de la aseguradora o un tercero. Debe monitorear el parámetro, verificar el umbral y calcular el pago. Aun si se terceriza esta función, la responsabilidad frente al cliente permanece en la aseguradora.
- Contenido mínimo reforzado: La póliza debe identificar, entre otros elementos, el evento asegurado, parámetro, umbral, área geográfica, estructura de pago, agencias de datos, agente de cálculo, plazos y mecanismos de solución de controversias.
- Productos no híbridos: Las coberturas paramétricas no pueden integrarse como parte de las coberturas de una póliza tradicional.
Activación y pago: plazos breves
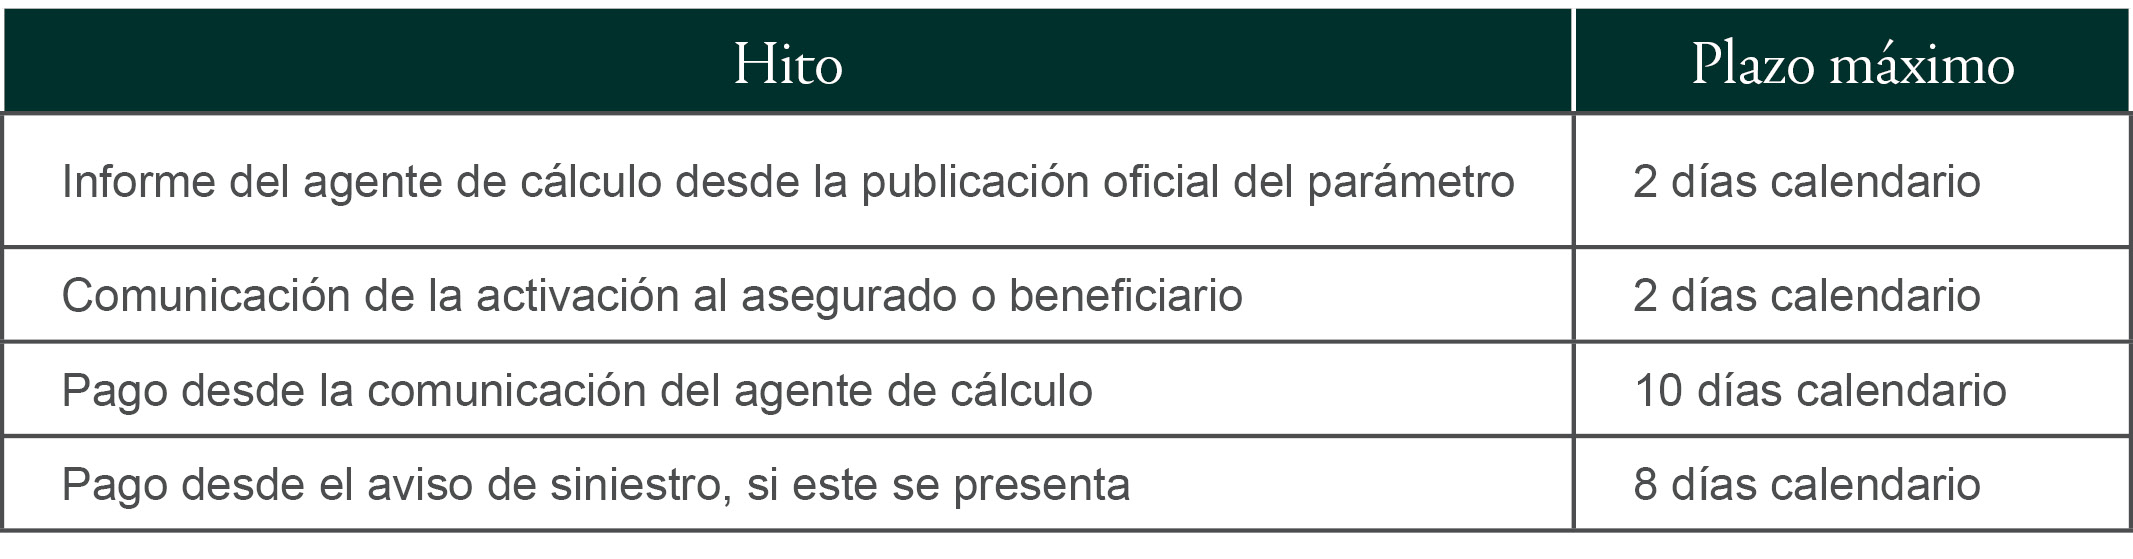
El asegurado o beneficiario no se encuentra obligado a reportar el siniestro. La aseguradora debe monitorear el parámetro y comunicar la activación de la cobertura cuando se alcance o supere el umbral correspondiente.
El principal punto de atención: el riesgo base
La norma exige explicar expresamente la posibilidad de que exista una discrepancia entre la pérdida real y el pago recibido. Incluso puede ocurrir que el asegurado sufra una pérdida, pero que la cobertura no se active porque el parámetro no alcanzó el umbral pactado. Este riesgo debe revelarse en la póliza, sustentarse mediante simulaciones y análisis de correlación histórica en la nota técnica, y explicarse con ejemplos en la guía del producto.
Comercialización, reaseguro y supervisión
- Comercialización: Los seguros paramétricos pueden venderse directamente por la empresa, mediante corredores o, tratándose de comercializadores, exclusivamente a través de bancaseguros. El personal debe recibir capacitación específica sobre el funcionamiento del producto, el riesgo base y el mecanismo de pago.
- Reaseguro: Los contratos de reaseguro deben mantener condiciones sustancialmente consistentes con la póliza y no presentar descalces materiales que impidan reconocer la transferencia efectiva del riesgo para fines regulatorios.
- Reporte y auditoría: Las empresas deben presentar trimestralmente el Anexo ES-37 a la SBS, dentro de los 15 días calendario posteriores al cierre de cada trimestre.
¿Qué deberían revisar las empresas?
- Inventario de productos: Identificar pólizas vigentes que puedan calificar como paramétricas.
- Documentación contractual y técnica: Alinear la póliza, la nota técnica y la guía del producto, especialmente respecto del parámetro, umbral, riesgo base y estructura de pago.
- Programa de reaseguros: Comprobar que no existan descalces materiales entre la cobertura directa y el contrato de reaseguro.