Boletín Tributario - octubre 2026
Temas

NORMAS DE INTERÉS
Se aprueba nueva versión del PDT Planilla Electrónica PLAME (Formulario Virtual No. 0601)
La Resolución de Superintendencia No. 0000213-2026/SUNAT, publicada el 29 de octubre de 2026, aprueba la versión 4.7 del Formulario Virtual No. 0601, con la finalidad de adecuarlo al cambio en la remuneración mínima vital.
Esta versión debe ser utilizada a partir del periodo octubre de 2026.
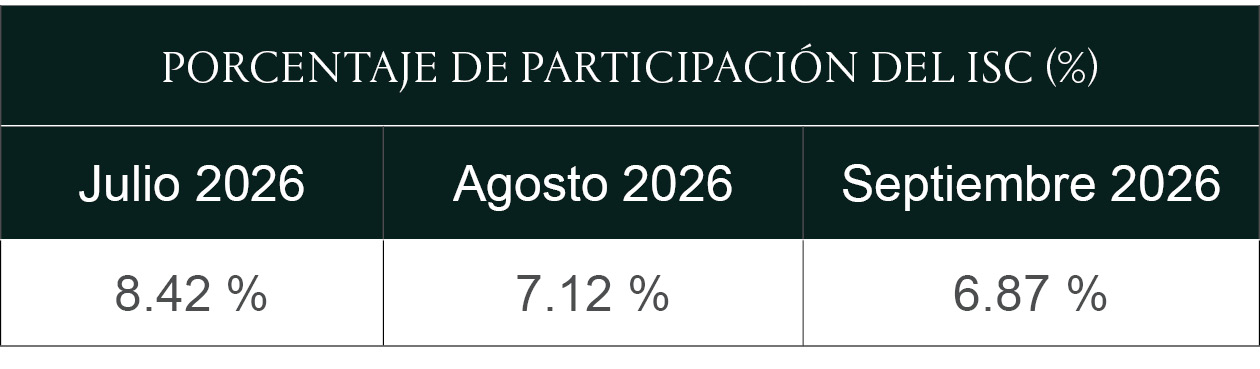
Se determina monto máximo de devolución del Impuesto Selectivo al Consumo (ISC) para aquellos contribuyentes que prestan el servicio de transporte terrestre
A través de la Resolución de Superintendencia No. 000207-2026/SUNAT, publicada el 22 de octubre de 2026, se aprueba el porcentaje para determinar el monto máximo de devolución del ISC a que se refiere el Reglamento del Decreto de Urgencia No. 012-2019:
Aplican la facultad discrecional para no sancionar infracciones relacionadas con la emisión de guías de remisión
Mediante la Resolución de Superintendencia Nacional Adjunta de Tributos Internos No. 000049-2026-SUNAT/700000, publicada el 31 de octubre de 2026, la SUNAT dispuso no sancionar administrativamente determinadas infracciones previstas en los numerales 5 y 9 del artículo 174° del Código Tributario (CT), vinculadas con la obligación de emitir guías de remisión (GR) para sustentar el traslado de bienes que ingresan al país. La medida aplica a los traslados realizados desde los terminales portuarios del Callao, Paita, Salaverry, Chimbote, Pisco, Ilo, Matarani y Chancay hacia almacenes aduaneros o locales temporalmente considerados zona primaria, conforme a lo siguiente:
- Numeral 5 del artículo 174° del CT (aplicable al transportista): Cuando se transporten bienes portando documentos que no reúnan los requisitos y características para ser considerados GR, respecto de infracciones detectadas entre el 1 de noviembre de 2026 y el 30 de abril de 2027; o cuando se hayan emitido documentos que no reúnan los requisitos y características para ser considerados GR electrónica–transportista, respecto de infracciones detectadas entre el 1 de marzo y el 30 de abril de 2027.
- Numeral 9 del artículo 174° del CT (aplicable al remitente): Cuando se remitan bienes portando documentos que no reúnan los requisitos y características para ser considerados GR o se hayan emitido documentos que no reúnan los requisitos y características para ser considerados GR electrónica–remitente, respecto de infracciones detectadas entre el 1 de noviembre de 2026 y el 30 de abril de 2027.
PROYECTOS NORMATIVOS
Se pretende incorporar información relacionada con la aplicación de otros métodos de valoración a la Declaración Jurada Informativa Reporte Local (Formulario Virtual No. 3560)
Mediante Resolución de Superintendencia No. 000199-2026/SUNAT/SUNAT, publicada el 14 de octubre de 2026, se dispone la publicación del proyecto de resolución de superintendencia que modifica los anexos II, III y IV de la Resolución No. 014-2018/SUNAT, Normas para la presentación de la Declaración Jurada Informativa Reporte Local (Formulario Virtual No. 3560). El proyecto busca incorporar información relacionada con la aplicación de otros métodos de valoración de precios de transferencia.
JURISPRUDENCIA
Intereses pagados a empresas no domiciliadas: vinculación económica por director común (RTF No. 02865-13-2026)
El Tribunal Fiscal confirmó el reparo a las retenciones del Impuesto a la Renta por los intereses pagados a una empresa no domiciliada. La contribuyente aplicó la tasa de 4,99%; sin embargo, SUNAT indicó que correspondía aplicar la tasa de 30% debido a que ambas empresas calificaban como partes vinculadas.
El Tribunal señaló que la vinculación se configura cuando las empresas cuentan con un director común que tenga la posibilidad de participar en la adopción de acuerdos financieros, operativos o comerciales. No se requiere que dicho director tenga poder absoluto, conforme una mayoría en el directorio o haya ejercido efectivamente ese poder mediante una decisión específica. En el caso analizado, una misma persona presidía los directorios de ambas empresas y la propia contribuyente había declarado a la entidad extranjera como vinculada en su declaración informativa de precios de transferencia.
Respecto de las multas por no efectuar las retenciones, el Tribunal precisó que la infracción se configura con el pago o puesta a disposición de la renta al no domiciliado, y no con su solo registro contable. Por ello, dejó sin efecto las multas correspondientes a los periodos en los que no se acreditó el pago de intereses; ordenó reliquidar las sanciones de los meses en los que sí se verificaron pagos; y declaró nula la multa de agosto de 2007, al no encontrarse acreditados el importe ni la fecha exacta del pago.
Fiscalización iniciada contra una sociedad extinguida por fusión: nulidad del procedimiento (Casación No. 33870-2025, Lima)
La Corte Suprema determinó que el procedimiento de fiscalización iniciado contra una sociedad extinguida como consecuencia de una fusión por absorción es nulo, pues la potestad fiscalizadora solo puede ejercerse respecto de un sujeto con existencia jurídica al momento de iniciarse el procedimiento.
En el caso concreto, la Administración inició la fiscalización contra Telmex del Perú S.A., pese a que esta sociedad ya había sido absorbida por América Móvil Perú S.A.C. y su extinción se encontraba inscrita registralmente. La Corte precisó que no se trataba de un simple error en la consignación de la razón social, sino de un vicio esencial referido a la identificación del sujeto fiscalizado, por lo que no resultaba aplicable el principio de conservación del acto administrativo.
Asimismo, señaló que la participación posterior de la sociedad absorbente, la atención de los requerimientos y el hecho de que la nulidad fuera alegada recién en la apelación no subsanaban el procedimiento. Correspondía a la Administración verificar la existencia jurídica del administrado e iniciar la fiscalización contra la sociedad absorbente, que había sucedido universalmente a la sociedad extinguida.
En consecuencia, la Corte declaró infundado el recurso de casación y mantuvo la nulidad del procedimiento de fiscalización, así como de las multas y demás actos emitidos sobre la base de dicho procedimiento.